Kassenbuch führen in der Gastronomie: So geht's richtig
Bargeld rein, Bargeld raus, und am Abend passt die Kasse nicht zum Kassenbuch. Das passiert schnell, gerade an vollen Tagen. Bei einer Kassennachschau wird genau das zum Problem. In diesem Artikel erfährst Du, wer ein Kassenbuch führen muss, was hineingehört, wie ein Eintrag konkret aussieht und wie Du jeder Prüfung entspannt entgegensiehst.
Das Wichtigste im Überblick:
Ein Kassenbuch dokumentiert alle Bargeldbewegungen Deines Betriebs: täglich, lückenlos und in zeitlicher Reihenfolge.
Eine ausdrückliche Kassenbuchpflicht haben Betriebe, die bilanzieren. Alle anderen müssen ihre Bareinnahmen und -ausgaben trotzdem einzeln aufzeichnen. In der Praxis geht das am einfachsten mit einem Kassenbuch.
Für jede Buchung brauchst Du einen Beleg. Fehlt er, erstellst Du einen Eigenbeleg.
Mindestens einmal täglich machst Du Kassensturz. Der Kassenbestand darf dabei nie negativ sein.
Ein Kassenbuch in Excel ist nicht GoBD-konform. Erlaubt sind ein gebundenes Kassenbuch auf Papier und GoBD-konforme Software.
Das Kassenbuch bewahrst Du 10 Jahre auf, Buchungsbelege seit 2025 in der Regel 8 Jahre.
Geplant: Ab 2028 sollen Betriebe mit mehr als 100.000 € Jahresumsatz ein elektronisches Kassensystem nutzen müssen.
Was ist eigentlich ein Kassenbuch?
Das Kassenbuch ist ein wichtiger Bestandteil der ordnungsmäßigen Buchführung. Ein Kassenbuch ist die fortlaufende Aufzeichnung aller Bargeldbewegungen in Deinem Betrieb, also aller Einnahmen und Ausgaben in bar. Es zeigt Dir jederzeit, wie viel Bargeld rechnerisch in der Kasse sein sollte. Das ist der Soll-Bestand.
Das heißt: Täglich müssen sämtliche Einnahmen und Ausgaben von Bargeld in dem Kassenbuch eingetragen werden. Am Ende jedes Geschäftstages musst Du überprüfen, ob der Betrag in dem Kassenbuch (der Sollbestand) mit dem tatsächlichen Bargeldbestand (dem Istbestand) in Deiner Kasse übereinstimmt. Den Abgleich zwischen beiden nennt man Kassensturz. Stimmen Soll und Ist überein, ist Dein Kassenbuch „kassensturzfähig" und genau das will das Finanzamt sehen. Darüber hinaus muss sich in einem korrekt geführten Kassenbuch jeder einzelne Beleg Deiner Geschäftsvorfälle befinden – hierzu zählen sämtliche Rechnungen oder Quittungen.
Wer muss ein Kassenbuch führen?
Die kurze Antwort: Das hängt von Deiner Buchführung ab. In der Gastro kommst Du aber praktisch nicht darum herum.
Bilanzierst Du? Dann ist das Kassenbuch Pflicht
Wenn Dein Betrieb doppelt bucht und eine Bilanz erstellt, führt am Kassenbuch kein Weg vorbei. Das gilt für alle GmbHs und UGs, für eingetragene Kaufleute und für alle, die mit ihrem Betrieb die Grenzen nach § 141 AO überschreiten: aktuell 800.000 € Umsatz oder 80.000 € Gewinn im Jahr. Hier ist das Kassenbuch fester Teil Deiner Buchführung.
Du machst eine EÜR? Dann bist Du nicht ganz raus
Ermittelst Du Deinen Gewinn per Einnahmen-Überschuss-Rechnung, schreibt Dir das Gesetz kein Kassenbuch im engeren Sinn vor. Jede Bareinnahme und jede Barausgabe musst Du trotzdem einzeln, vollständig und zeitnah aufzeichnen. Am einfachsten und sichersten geht das mit einem Kassenbuch. Das betrifft auch die meisten Kleinunternehmer.
Offene Ladenkasse? Dann brauchst Du einen Kassenbericht
Arbeitest Du ohne elektronische Kasse, etwa mit einer Geldkassette, ermittelst Du Deine Tageseinnahmen meist über einen Kassenbericht. Dafür zählst du am Abend den Endbestand und rechnest rückwärts: Endbestand minus Anfangsbestand, plus Ausgaben und Entnahmen, minus Einlagen. Das Ergebnis ist Deine Tageseinnahme. Prüfer schauen bei offenen Ladenkassen deshalb besonders genau hin.
Wichtig: Die Bundesregierung plant eine Kassenpflicht. Laut Gesetzentwurf sollen Betriebe mit mehr als 100.000 € Jahresumsatz ab 2028 ein elektronisches Kassensystem nutzen müssen. Das Kabinett hat den Entwurf am 23. September 2026 beschlossen, verabschiedet ist das Gesetz noch nicht. Für viele Gastro-Betriebe mit offener Ladenkasse wäre das dann das Aus für die Geldkassette.
Kassenbuch richtig führen: Was gehört ins Kassenbuch?
Ins Kassenbuch gehört ausschließlich Bargeld. Kartenzahlungen, Überweisungen oder PayPal haben darin nichts verloren, sie laufen über das Bankkonto und werden dort gebucht. Das Vermischen von baren und unbaren Zahlungen ist einer der häufigsten Fehler. Alle Barbewegungen trägst Du mindestens einmal täglich ein, spätestens zum Tagesabschluss.
Dazu zählen auch sämtliche Privatentnahmen und Privateinlagen. Dabei musst Du darauf achten, die Bargeschäfte in Deinem Kassenbuch chronologisch einzutragen. Denke auch immer daran, dass Du für die einzelnen Geschäftsvorfälle einen Beleg hinterlegen musst (Rechnungen oder Quittungen).
„Wenn Du Dein Kassenbuch richtig führen willst, müssen die Aufzeichnungen immer laufend, vollständig, zeitnah eingetragen, übersichtlich und nachvollziehbar sein.”
Typische Einträge:
Bareinnahmen aus dem Verkauf
Barausgaben, zum Beispiel für Wareneinkauf beim Großhandel oder den Getränkelieferanten
Privatentnahmen und Privateinlagen
Wechselgeld, das Du in die Kasse legst
Bankeinzahlungen, also Geld, das die Kasse Richtung Konto verlässt
Trinkgeld, sofern es in die Kasse fließt (wie Du es genau behandelst, klärst Du mit Deiner Steuerberatung)
Kassendifferenzen, zum Beispiel wenn Geld fehlt oder gestohlen wurde
Zu jedem Eintrag gehören: Datum, fortlaufende Belegnummer, Buchungstext, Betrag der Einnahme oder Ausgabe, Steuersatz (sofern relevant) und der Kassenbestand nach der Buchung.
Ein Beispiel: So sollten die Einträge im Kassenbuch aussehen
Datum | Beleg-Nr. | Buchungstext | Einnahme (€) | Ausgabe (€) | USt | Bestand (€) |
05.10.2026 | - | Anfangsbestand (Übertrag Vortrag) | 200,00 | |||
05.10.2026 | 101 | Wechselgeld von Bank | 150,00 | - | 350,00 | |
05.10.2026 | 102 | Getränkelieferant, Rechnung bar | 184,50 | 19 % | 165,50 | |
05.10.2026 | 103 | Großmarkt, Kräuter und Zitronen | 23,80 | 7 % | 141,70 | |
05.10.2026 | 104 | Bareinnahmen lt. Z-Bon Nr. 812 | 1.236,40 | 7 % / 19 % | 1.387,10 | |
05.10.2026 | 105 | Auszahlung Kartentrinkgeld an Service | 42,00 | - | 1.336,10 | |
05.10.2026 | 106 | Privatentnahme (Eigenbeleg) | 100,00 | - | 1.236,10 | |
05.10.2026 | 107 | Geldtransit zur Bank | 1.000,00 | - | 236,10 | |
05.10.2026 | - | Kasstensturz: Ist-Bestand gezählt | 236,10 |
Der Eigenbeleg: wenn die Quittung fehlt
Für manche Bargeldbewegungen gibt es keinen „richtigen" Beleg, etwa bei einer Privatentnahme, einer Privateinlage, einer verlorenen Quittung oder wenn Geld gestohlen wurde. Dann erstellst Du einen Eigenbeleg.
Das gehört rein:
Datum und Betrag
Anlass bzw. Art der Ausgabe oder Einnahme
Grund, warum kein Originalbeleg vorliegt
bei Ausgaben der Empfänger, soweit bekannt
Deine Unterschrift
Eigenbelege sind die Ausnahme, nicht die Regel. Tauchen sie zu oft auf, wird das Finanzamt skeptisch.
Trinkgeld im Kassenbuch: Was gilt?
Ob und wie Du Trinkgeld ins Kassenbuch einträgst, hängt davon ab, wer es bekommt und wie es verteilt wird. Als grobe Orientierung:
Trinkgeld an Dich als Unternehmer: Es ist umsatz- und ertragsteuerpflichtig und gehört ins Kassenbuch. Du kannst es gesammelt am Schichtende mit dem richtigen Steuersatz eintragen.
Trinkgeld, das Angestellte direkt vom Gast bekommen: Es ist für sie steuerfrei. Ob Du es im Kassenbuch vermerkst, klärst Du am besten mit Deiner Steuerberatung.
Trinkgeld aus einem gemeinsamen Topf: Wird alles gesammelt und gleichmäßig verteilt, kann es steuerpflichtig werden, weil es keiner Person mehr zuzuordnen ist.
Kartentrinkgeld, das Du bar auszahlst: Die Auszahlung aus der Kasse ist eine Entnahme. Notiere dazu die Rechnungsnummer und an wen Du ausgezahlt hast.
Die Regeln sind im Detail kompliziert. Schildere Deiner Steuerberatung, wie ihr es im Betrieb handhabt und lass Dir das Vorgehen bestätigen.
Kassenbuch richtig führen: die 7 Grundregeln
Zeitnah: Trage alle Bargeldbewegungen mindestens einmal täglich ein, spätestens zum Tagesabschluss.
Vollständig: Jede Bareinnahme und jede Barausgabe gehört ins Kassenbuch, ohne Ausnahme.
Chronologisch: Trage die Buchungen in der Reihenfolge ein, in der sie passiert sind.
Keine Buchung ohne Beleg: Für jeden Eintrag brauchst Du eine Rechnung, eine Quittung oder einen Eigenbeleg.
Täglicher Kassensturz: Zähle den Ist-Bestand und gleiche ihn mit dem Soll-Bestand ab. Ein Zählprotokoll mit der Anzahl je Münze und Schein hilft Dir dabei.
Nie im Minus: Der Kassenbestand darf zu keinem Zeitpunkt negativ sein. Denn aus einer Kasse kann nicht mehr Geld herausgehen, als darin ist. Ein negativer Bestand zeigt Prüfern, dass Einnahmen fehlen oder falsch gebucht wurden.
Nachvollziehbar korrigieren: Einträge dürfen nicht gelöscht oder unkenntlich gemacht werden. Fehler korrigierst Du mit einem Korrektur-Eintrag, der erklärt, was passiert ist. Der ursprüngliche Eintrag bleibt sichtbar.
Handschriftlich, Excel oder digital: Wie darfst Du ein Kassenbuch führen?
Grundsätzlich entscheidest Du selbst, ob Du Dein Kassenbuch auf Papier oder digital führst. Eine Regel gilt immer: Einträge dürfen nachträglich nicht unbemerkt verändert werden. Genau daran scheitern manche Lösungen.
Handschriftlich: erlaubt, aber aufwendig
Das klassische Kassenbuch aus Papier ist weiterhin erlaubt. Du brauchst ein gebundenes Buch mit fortlaufend nummerierten Seiten und schreibst mit dokumentenechtem Stift, also ohne Bleistift und ohne Tipp-Ex. Vertust Du Dich, streichst Du den Eintrag so durch, dass er lesbar bleibt, und schreibst die Korrektur daneben. Das funktioniert, kostet aber jeden Abend Zeit und Deiner Steuerberatung später ebenfalls.
Excel ist bequem, aber nicht GoBD-konform
Excel wirkt auf den ersten Blick wie die perfekte Lösung: schnell angelegt, Formeln rechnen mit, alles sieht ordentlich aus. Das Problem ist, dass Du jeden Eintrag jederzeit ändern kannst, ohne dass es jemand merkt. Genau das verbieten die GoBD. Ein Kassenbuch in Excel erkennt das Finanzamt deshalb nicht an.
Einzige Ausnahme: Du nutzt Excel als Vorlage, druckst sie aus und füllst sie von Hand aus. Dann gelten dieselben Regeln wie beim handschriftlichen Kassenbuch.
Digitales Kassenbuch: der einfachste Weg, wenn die Software stimmt
Ein digitales Kassenbuch nimmt Dir am meisten Arbeit ab, vorausgesetzt, die Software erfüllt die Anforderungen der GoBD. Sie muss jeden Eintrag unveränderbar speichern und jede Korrektur nachvollziehbar protokollieren. Noch bequemer wird es, wenn Dein Kassenbuch direkt in Dein Kassensystem integriert ist. Dann laufen Deine Barumsätze automatisch ein, und Du musst nur noch Ausgaben, Entnahmen und Einlagen ergänzen.
Gut zu wissen: Eine elektronische Kasse verpflichtet Dich nicht automatisch zu einem digitalen Kassenbuch. Sie macht es aber deutlich einfacher, weil ein Großteil Deiner Buchungen schon digital vorliegt.
Kassenbuch und elektronische Kasse: TSE, Belegpflicht, Meldepflicht
Wenn Du mit einer elektronischen Kasse arbeitest, kommen zum Kassenbuch weitere Pflichten dazu:
TSE: Seit 2020 schreibt die Kassensicherungsverordnung (KassenSichV) vor, dass elektronische Kassen eine zertifizierte technische Sicherheitseinrichtung haben. Sie schützt jede Buchung vor Manipulation.
Belegausgabepflicht: Seit 2020 musst du für jeden Verkauf einen Beleg ausgeben, auf Papier oder digital.
Meldepflicht: Seit 2025 müssen elektronische Kassensysteme dem Finanzamt über „Mein ELSTER" gemeldet werden. Die Frist für bestehende Kassen lief bis zum 31. Juli 2025. Neue Kassen meldest Du innerhalb eines Monats nach der Anschaffung, stillgelegte Kassen meldest Du ab.
Eine elektronische Kasse ersetzt übrigens nicht automatisch das Kassenbuch. Entnahmen, Einlagen und Barausgaben musst Du trotzdem erfassen. Genau hier hilft ein digitales Kassenbuch, das direkt mit der Kasse verbunden ist.
Kassennachschau: Darauf achtet das Finanzamt
Bei einer Kassennachschau kommt das Finanzamt unangemeldet während Deiner Öffnungszeiten vorbei. Der Prüfer kann Dein Kassenbuch und die Belege sehen wollen, einen Kassensturz verlangen und auf die Daten Deiner elektronischen Kasse zugreifen. Stößt er auf Ungereimtheiten, kann er direkt zu einer regulären Betriebsprüfung übergehen.
Gut vorbereitet bist Du, wenn Du jederzeit vorzeigen kannst:
ein vollständiges, tagesaktuelles Kassenbuch
die Belege zu allen Einträgen
einen Kassenbestand, der zum Soll-Bestand passt
bei elektronischen Kassen die Verfahrensdokumentation und den Datenexport
Mehr dazu findest Du in unserer Kategorie Kassennachschau & Betriebsprüfung.
Fünf typische Fehler bei der Kassenbuchführung
Das Kassenbuch rein rechnerisch führen, ohne den Kassenbestand zu zählen
Bare und unbare Zahlungen vermischen
Geschäftsvorfälle nicht am selben Tag eintragen
Einträge nachträglich ändern oder löschen
Kassenbuch oder Belege vor Ablauf der Aufbewahrungsfrist entsorgen

Kassenbuch führen leicht gemacht: Unsere Checkliste für Dein Kassenbuch
Die wichtigsten Grundlagen für das ordnungsgemäße Führen eines Kassenbuchs haben wir für Dich abschließend hier nochmal zusammengefasst:
Einzelaufzeichnung: Alle Bargeschäfte trägst Du täglich einzeln ein – Einnahmen, Ausgaben, Entnahmen und Einlagen.
Belegpflicht: Jeder Eintrag ist durch einen Beleg nachgewiesen.
Kassensturzfähigkeit: Der gezählte Bestand stimmt jederzeit mit dem Kassenbuch überein und ist nie negativ.
Unveränderbarkeit: Einträge werden nicht gelöscht oder unkenntlich gemacht. Korrekturen erfolgen zeitnah, verständlich und mit Begründung.
Nachvollziehbarkeit: Die Aufzeichnungen sind chronologisch und für einen sachverständigen Dritten, etwa das Finanzamt, in angemessener Zeit prüfbar.
Kein Excel: Ein Kassenbuch in Excel erfüllt die GoBD nicht. Erlaubt sind ein gebundenes papier-Kassenbuch oder GoBD-konforme Software.
Aufbewahrung: Das Kassenbuch bewahrst Du 10 Jahre auf, Buchungsbelege seit 2025 in der Regel 8 Jahre.
Kassenbuch digital führen mit orderbird
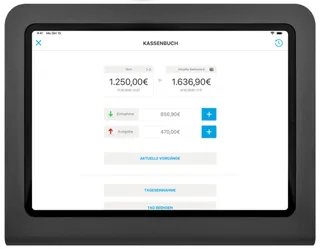
Du willst dir das tägliche Eintragen, Rechnen und Sortieren sparen? Das digitale Kassenbuch von orderbird ist direkt in orderbird PRO und orderbird MINI integriert:
Deine Barumsätze fließen automatisch ein
Belege fotografierst Du direkt zur Buchung
Der Kassensturz läuft mit integriertem Zählprotokoll
Korrekturen bleiben nachvollziehbar, abgeschlossene Kassenblätter unveränderbar
Über Rollen & Rechte entscheidest Du, wer ins Kassenbuch darf
Bargeldbewegungen und Belegfotos gehen per DATEV-Export an Deine Steuerberatung
Das Kassenbuch gibt es mit orderbird MINI ab 60 € im Jahr, mit orderbird PRO ab 199 € im Jahr.
-
 Share on Facebook
-
 Share on LinkedIn
-
 Share on X
-
 Share on WhatsApp
- Share on Facebook
- Share on LinkedIn
- Share on X
- Share on WhatsApp